
ポスト
ポスト


寄稿ライター
20日前
リバランスの方法について
本シリーズは、 「医師にとって最適な財テク術とは何か」 をテーマに、 資産形成について気の向くままにお話するコーナーです。 連載 「医師による医師のための財テク術」 第48回では、 株式と債券に分散投資をする際の、 実際の投資方法について考えていきたいと思います。
※本記事は筆者の個人的見解であり、 特定の投資成果を保証するものではありません。 投資は自己責任でお願いいたします。
アセットアロケーションとリバランス
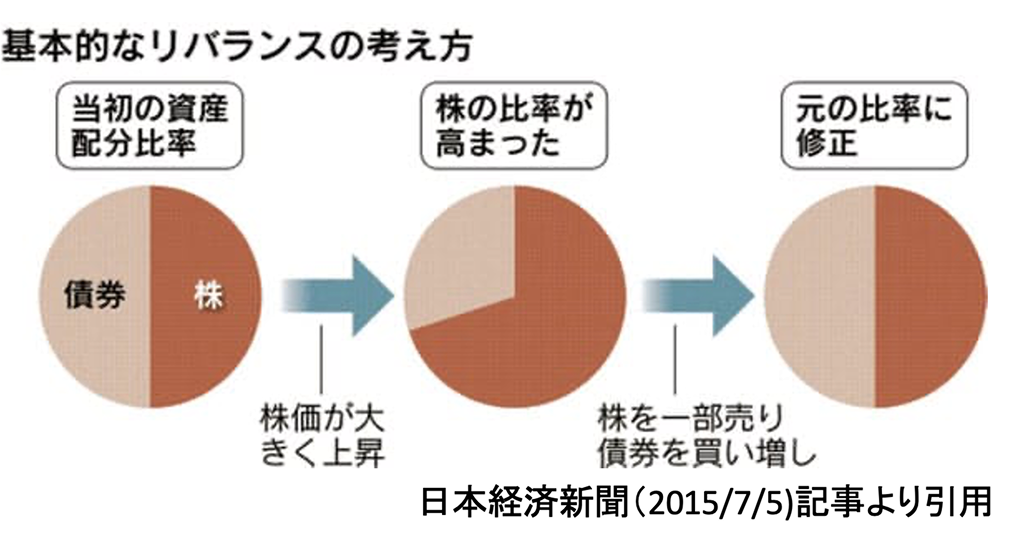
【図1】日本経済新聞 (2015/7/5) の記事より引用
株や債券などに分散投資をする場合、 まずはそれぞれに対し、 どの程度の資金を配分するかを決めることになります。 この資産配分を 「アセットアロケーション」 と呼びます。 伝統的な資産配分の一つとして、 株式60%、 債券40%の 「60/40ポートフォリオ」 があります。
また、 「リスク資産の割合=100-年齢」 とし、 若いうちはある程度のリスクを取ってリターンの最大化を目指し、 年齢を重ねるにつれて、 資産の値動きを抑えていくという考え方もあります。 適切な配分は、 市場環境や投資家の年齢、 運用期間、 リスクに対する考え方などによってさまざまです。 いずれの考え方を採用する場合も、 まずは目標とする資産配分を設定することが出発点となります。
その後、 株式や債券の価格が変動すると、 実際の資産配分が当初設定した割合からずれていきます。 そこで、 値上がりして割合が高くなった資産の一部を売却し、 割合が低くなった資産を買い増すなどして、 当初の配分に戻します。 これを 「リバランス」 といいます。 【図1】
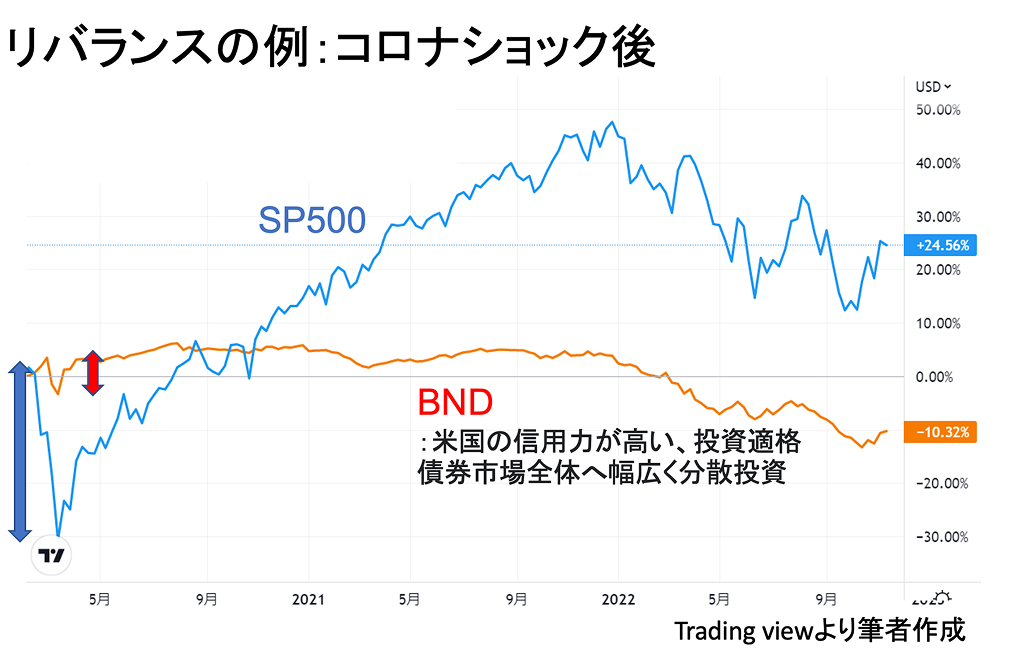
【グラフ1】Trading viewより筆者作成
例えば、 コロナショック時の値動きを例に、 分散投資とリバランスについて考えてみましょう。 【グラフ1】を見てください。 コロナショックにより、 株式は大きく下落しました。 債券もパニック売りになりましたが、 株式に比べると下落幅は小さく、 回復も早いものでした。 こうした局面で債券の一部を売却し、 株式を購入すれば、 その後のコロナバブルによって、 大きくリターンを向上させることができたでしょう。
もちろん、 これは過去の値動きを後から振り返っているからこそ言えることであり、 実際にうまく立ち回るのは容易ではありません。 しかし、 株式だけでなく債券も保有し、 市場の急落時における資産全体の下落幅を抑えることができれば、 パニックに陥らず、 冷静に投資判断を下せる可能性が高まると考えられます。
リバランスのタイミングと方法
では、 先行きが見通せない状況で、 どのようにリバランスを行えばよいのでしょうか。 方法は、 大きく次の3つに分けられます。
- 一定期間ごとにリバランスを行う
- 資産配分が目標比率から一定以上乖離したときにリバランスを行う
- 目標比率に近づくよう、 定期購入する資産を変更する
保有資産の売買によるリバランス
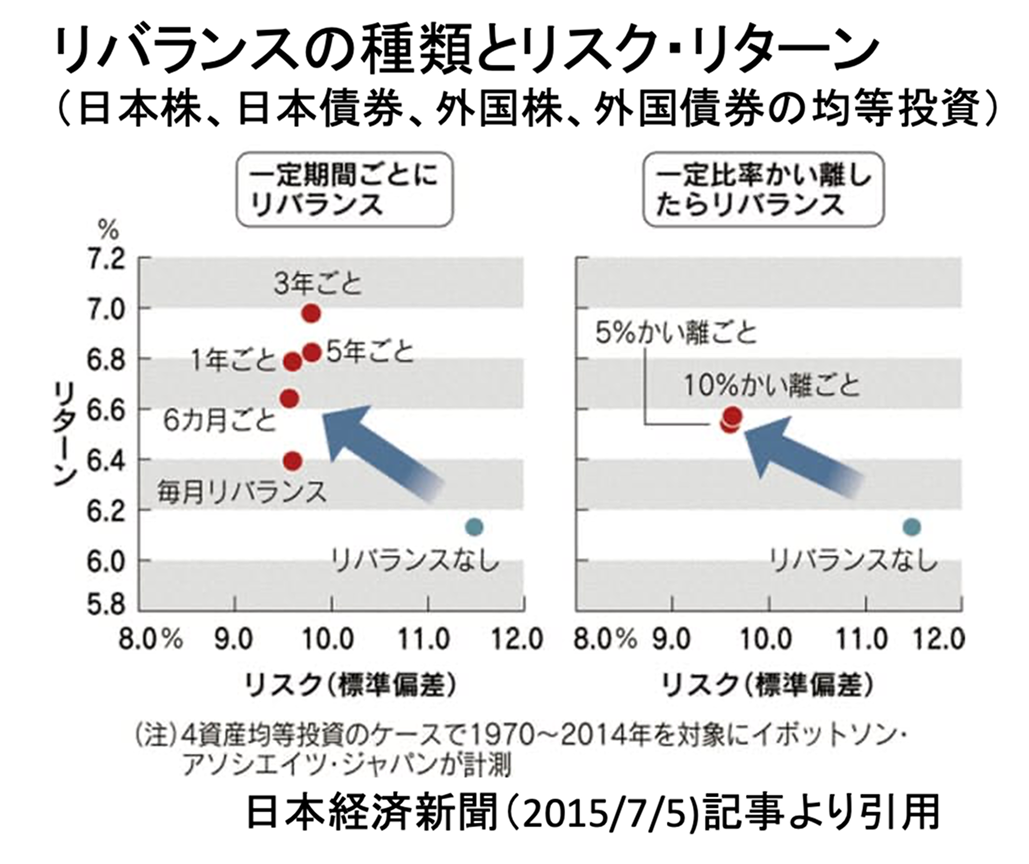
【図2】日本経済新聞 (2015/7/5) の記事より引用
【図2】を見てください。 こちらの図は、 リバランスの方法によって、 リスクやリターンがどのように変わるのかを示したものです。 リバランスの頻度が高すぎると、 売買手数料や税金などのコストが増え、 その分だけリターンが押し下げられる可能性があります。 また、 資産配分が目標比率からそれほど乖離していない段階でリバランスを行っても、 リターンが高くなりきらない可能性があります。
我々のような個人投資家の場合、 必ずしも一つの方法に従う必要はありません。 半年や1年ごとに資産配分を見直しつつ、 コロナショックのように相場が大きく変動した際には、 目標比率から大きく乖離していないかを確認し、 必要に応じてリバランスを行う方法が現実的ではないかと思います。
定期購入によるリバランス
では、 目標比率に近づくよう、 毎月余剰資金で購入する資産を変更する方法はどうでしょうか。 この方法には、 売買手数料や税金などのコストを抑えやすいという利点があります。 一方、 保有資産の総額に対して毎月の追加投資額が少ない場合には、 目標比率へ戻すまでに時間がかかります。
また、 割合が低下した資産へ優先的に投資するため、 値下がりが続いている資産を買い増すことになる場合もあります。 価格が下がった資産を買うという点では、 「逆張り的な投資方法」 ともいえるでしょう。
一方、 私が推奨している米国株は、 長期的には上昇傾向を示しており、 値上がりしている資産を買う 「順張り投資」 がすすめられることも少なくありません。 そのため、 比率の低い資産だけを買い増す方法ではなく、 あくまでも定期購入する資産は、 目標とする資産配分に応じて行うのがよいと考えています。
まとめ (Take Home Message)
いかがでしたでしょうか。 今回のTake Home Messageは以下の通りです。
- 分散投資をする際には、 まずは投資配分を決める必要がある (アセットアロケーション)
- 価格変動によって投資比率が目標からずれた場合は、 必要に応じてリバランスを行う。 ただし、 頻回なリバランスはコストが増える可能性がある
次回は、 債券投資をする際の商品選択について考えたいと思います。
プロフィール
HOKUTO関連コンテンツ
- 投資は研修医から始めるべし!その心得とは
- 投資よりも外勤しまくる方が稼げる?
- 医師はインフレに弱い? インフレ社会を生き抜く術とは
- インフレに弱い医師、絶対してはいけないこと
- 医師にオススメの投資銘柄は?
- 【医師必見】投資の王道 S&P500の欠点は?
- 医師必見! 暴落は敵か味方か
- 多忙な医師、株価の暴落を予見できるのか
- 医師の資産、どれだけ投資に回せばいいの?
- 骨にしみる痛税感…医師ができる節税は?
- 「赤字にして節税」 ってホントにいいの?
- 「借金は悪」 なのか…融資について考える
- 医師が勧誘される代表格 「ワンルームマンション投資」 ってどうなの?
- 医師必見!1Rマンションのキャッシュフローの罠
- 医師必見! 「1Rマンションで節税」に騙されてはいけない
- 「先生だけ特別に…」 は信じていい?
- 1Rマンション投資、 サブリース契約はあり?
- どうして1Rマンション投資がなくならないのか
- 筆者オススメ!1LDKマンション投資って? (前編)
- 筆者オススメ!1LDKマンション投資って? (後編)
- 中古アパート投資で一気に節税?
- 節税対策のはずが、 余計な税金を払うハメに…
- 【医師注目】不動産の 「一棟投資」 について考える
- 医師の投資、 地方の高利回り物件で一攫千金?
- 医師の投資、 NISAの注意点
- NISAをしてはいけない医師とは
- 医師NISA 徹底比較!
- 医師NISA、 適切な投資のタイミングは?
- 医師NISA、 一括投資と分割投資どちらがいいの?
- 医師NISA 「売り時」 っていつ?
- iDeCoで節税ってどうなの?
- 複雑怪奇!iDeCoの受け取り方の注意点
- 好調な日本株、 投資してもいい?
- 日米の企業力を比較しよう
- 医師に向いているのは日本株?米国株?
- 医師の投資、 為替リスクを深掘り解説!
- 医師の投資、 円高リスクを徹底検証
- 「医師×投資」 継続のコツ
- 【解説】医師が挑む成長株投資
- 医師のための失敗しない成長株投資
- 「高配当株」 はアリか
- 高配当株の企業を見るポイントは?
- 高配当ETF投資のポイントは?
- セクター循環投資とは?
- セクター循環投資の実際
- 債券投資って必要なの?
- 債券と株式の関係性について



編集・作図:編集部、 監修:所属専門医師。各領域の第一線の専門医が複数在籍。最新トピックに関する独自記事を配信中。

編集・作図:編集部、 監修:所属専門医師。各領域の第一線の専門医が複数在籍。最新トピックに関する独自記事を配信中。