
ポスト
ポスト


寄稿ライター
7日前
高所得な医師だからこそ実践すべき、 インフレ時代の 「iDeCo増額×融資活用型不動産」 ハイブリッド資産防衛論
※写真はイメージです
2026年12月、 iDeCo (個人型確定拠出年金) の制度改正があるのをご存じでしょうか? 勤務医の場合、 掛金の上限が最大で月額6.2万円まで引き上げられます。 ただ、 iDeCoだけで資産を守り切るのは容易ではなく、 カギを握るのは医師ならではの 「信用力」 です。
医師の資産を脅かす「二重の目減り」
医師の資産をむしばむのは、 最大55%に達する税負担と、 じわじわ進むインフレという 「二重の目減り」 です。 今回の制度改正は、 これに対抗するうえで見逃せない好機といえます。
本稿では、 iDeCo増額と融資を活用した不動産投資を組み合わせた、 「節税×レバレッジ」 の資産防衛術を解説します。
1. 2026年12月制度改正 : 医師にとってiDeCoは 「拡大された確実な節税枠」
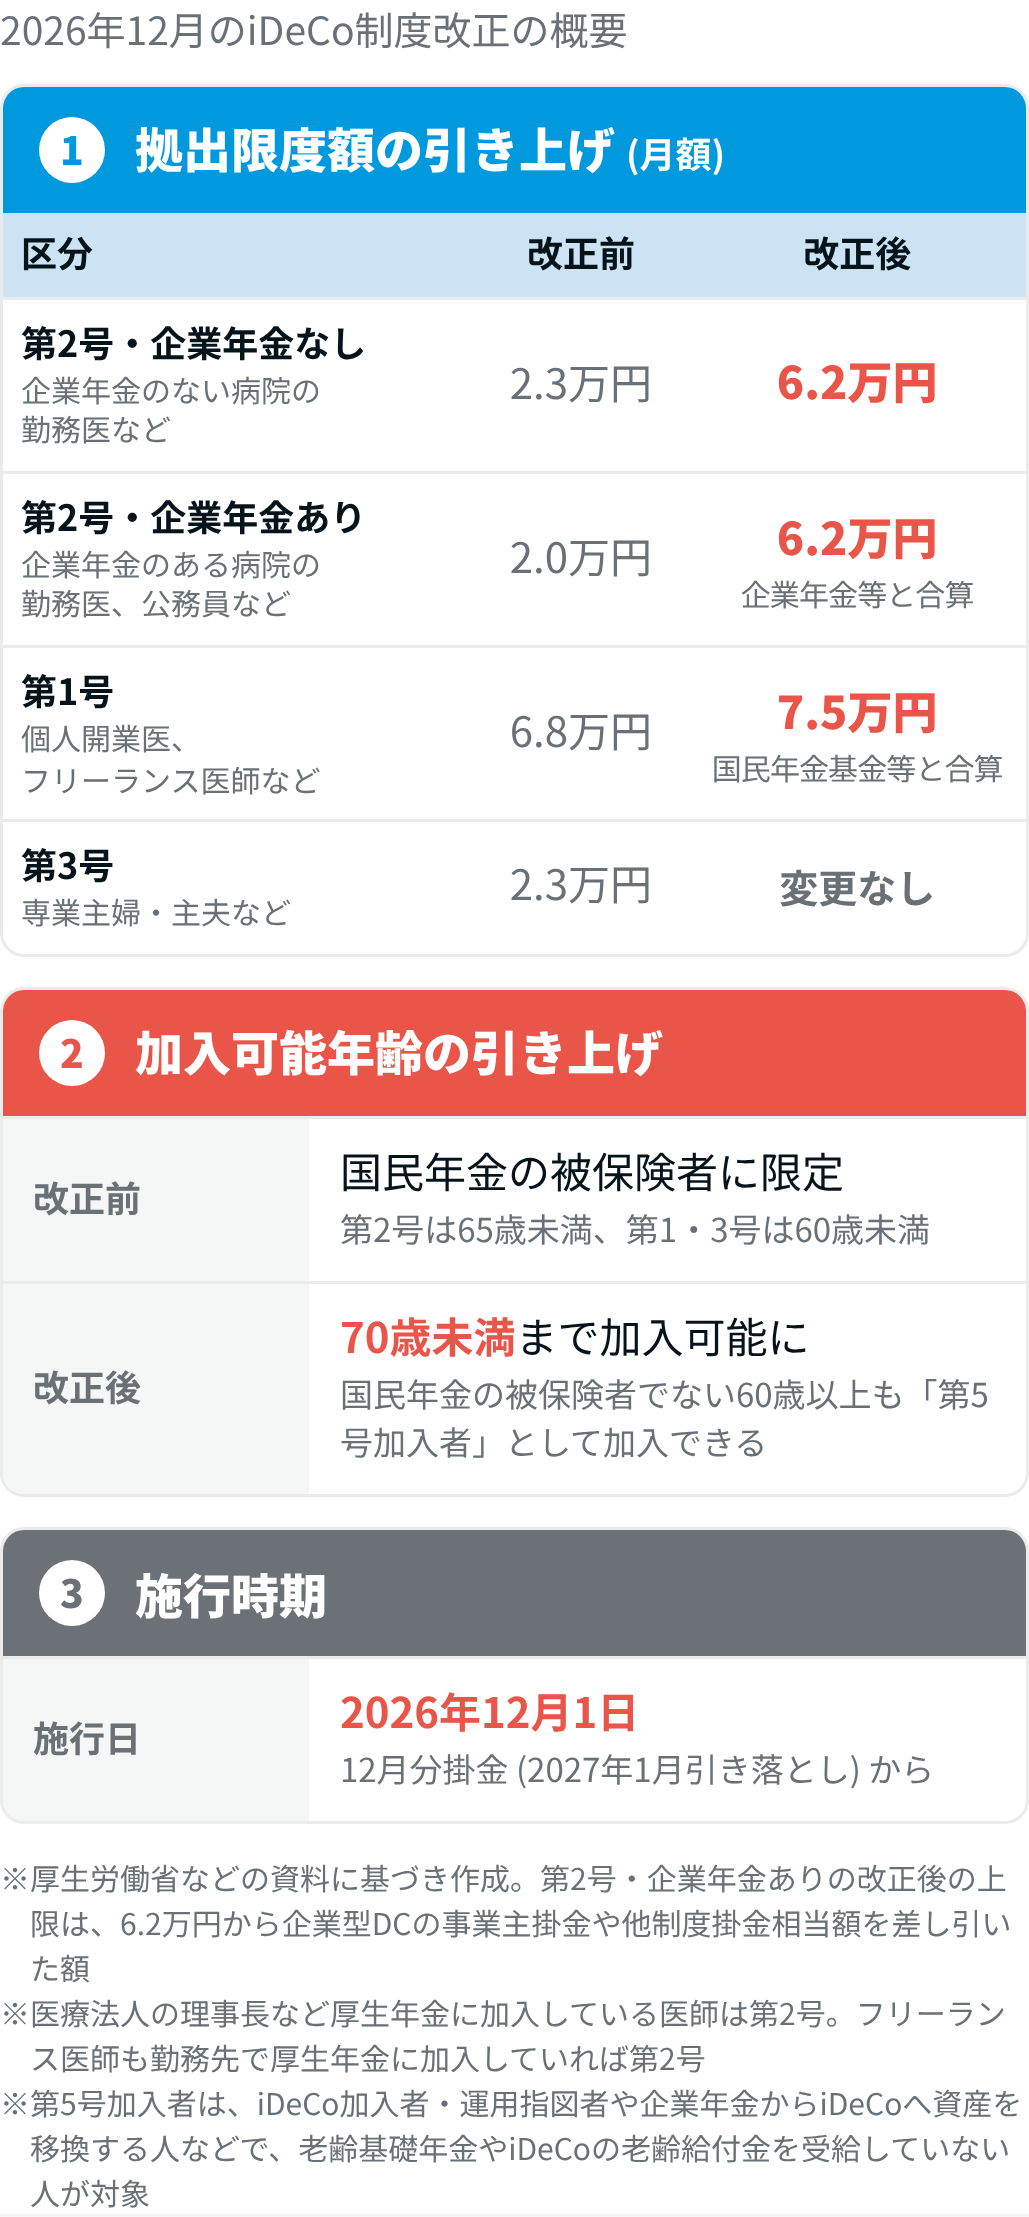
今回の制度改正における最大のポイントは、 「拠出限度額の引き上げ」 と 「加入可能年齢の70歳未満への引き上げ」 です。
- 拠出限度額の引き上げ : 勤務医 (第2号被保険者) の場合、 上限が現行の月額2.3万円 (企業年金がある場合は2.0万円) から、 最大6.2万円に引き上げられます。 個人開業医やフリーランス医師 (第1号被保険者) は、 国民年金基金などと合わせて現行の月額6.8万円から7.5万円に引き上げられます。
- 加入可能年齢の延長 : 70歳未満まで拠出が可能になり、 長期での節税&運用期間が確保できるようになります。
所得税・住民税の限界税率が高い医師にとって、 iDeCoの掛金が全額所得控除になるメリットは非常に大きいといえます。 例えば、 課税所得が高い医師が上限まで拠出を増やした場合、 年間で数十万円規模の 「確実な税金還付・軽減」 を手に入れることができます。
インフレ下で確実なリターンを叩き出すことは容易ではありませんが、 「拠出時点で税率分の即時リターン (節税) が確定する」 iDeCoは、 インフレに立ち向かうための第一の盾となります。
※写真はイメージです
2. なぜインフレ局面で 「現金」 と 「ペーパーアセット」 だけでは不十分なのか?
iDeCoの限度額が広がったとはいえ、 月数万円規模の積立投資だけで、 インフレの波から数億円規模の将来資産を守り切ることは難しいでしょう。
インフレ局面では、 以下の現象が同時に起こります。
- モノ・サービスの価値が上がり、 現金の価値が下がる。
- インフレに伴い金利が上昇し、 株価のボラティリティ (変動) が高まる。
iDeCoで世界株式などのインデックスファンドを積み立てることは有益ですが、 これらはあくまで 「ペーパーアセット」 であり、 市場の下落局面では一時的に評価額が下がるリスクを伴います。 そこで必要となるのが、 インフレと親和性の高い 「ハードアセット (現物資産) 」 の組み込みです。
3. 医師の信用力を極限まで活かす 「融資を活用した不動産投資」
インフレ時代のポートフォリオ戦略として有力なのが、 「融資 (レバレッジ) を使った不動産投資」 です。
※写真はイメージです
なぜ医師という職業において、 不動産投資がこれほど相性が良いのでしょうか。 理由は3つあります。
- 他人の資本 (融資) でインフレの波に乗る : 不動産は代表的なインフレ対応資産です。 物価の上昇に伴い、 賃料や物件価格も上昇する傾向があります。 投資用の不動産は収益から価格が決まる特性があるため、 「他人資本で投資しながら価値 (資産) はインフレで高まる」 という強いインフレヘッジが機能します。
- 「医師」 という高い社会的信用 : 高収入かつ安定した職業である医師は、 金融機関からの信用力が非常に高く、 一般のサラリーマンに比べて大きな運用枠で融資を引き出すことが可能です。 自己資金を極力抑え、 レバレッジを利かせて大きな資産をコントロールできるのは、 医師ならではの強みです。
- 高所得者ゆえの節税・損益通算効果 : 不動産購入時の諸費用や減価償却費を計上し、 会計上の赤字が生じた場合、 給与所得 (医業収入) と損益通算することで、 所得税の還付や翌年度の住民税の軽減につながります。
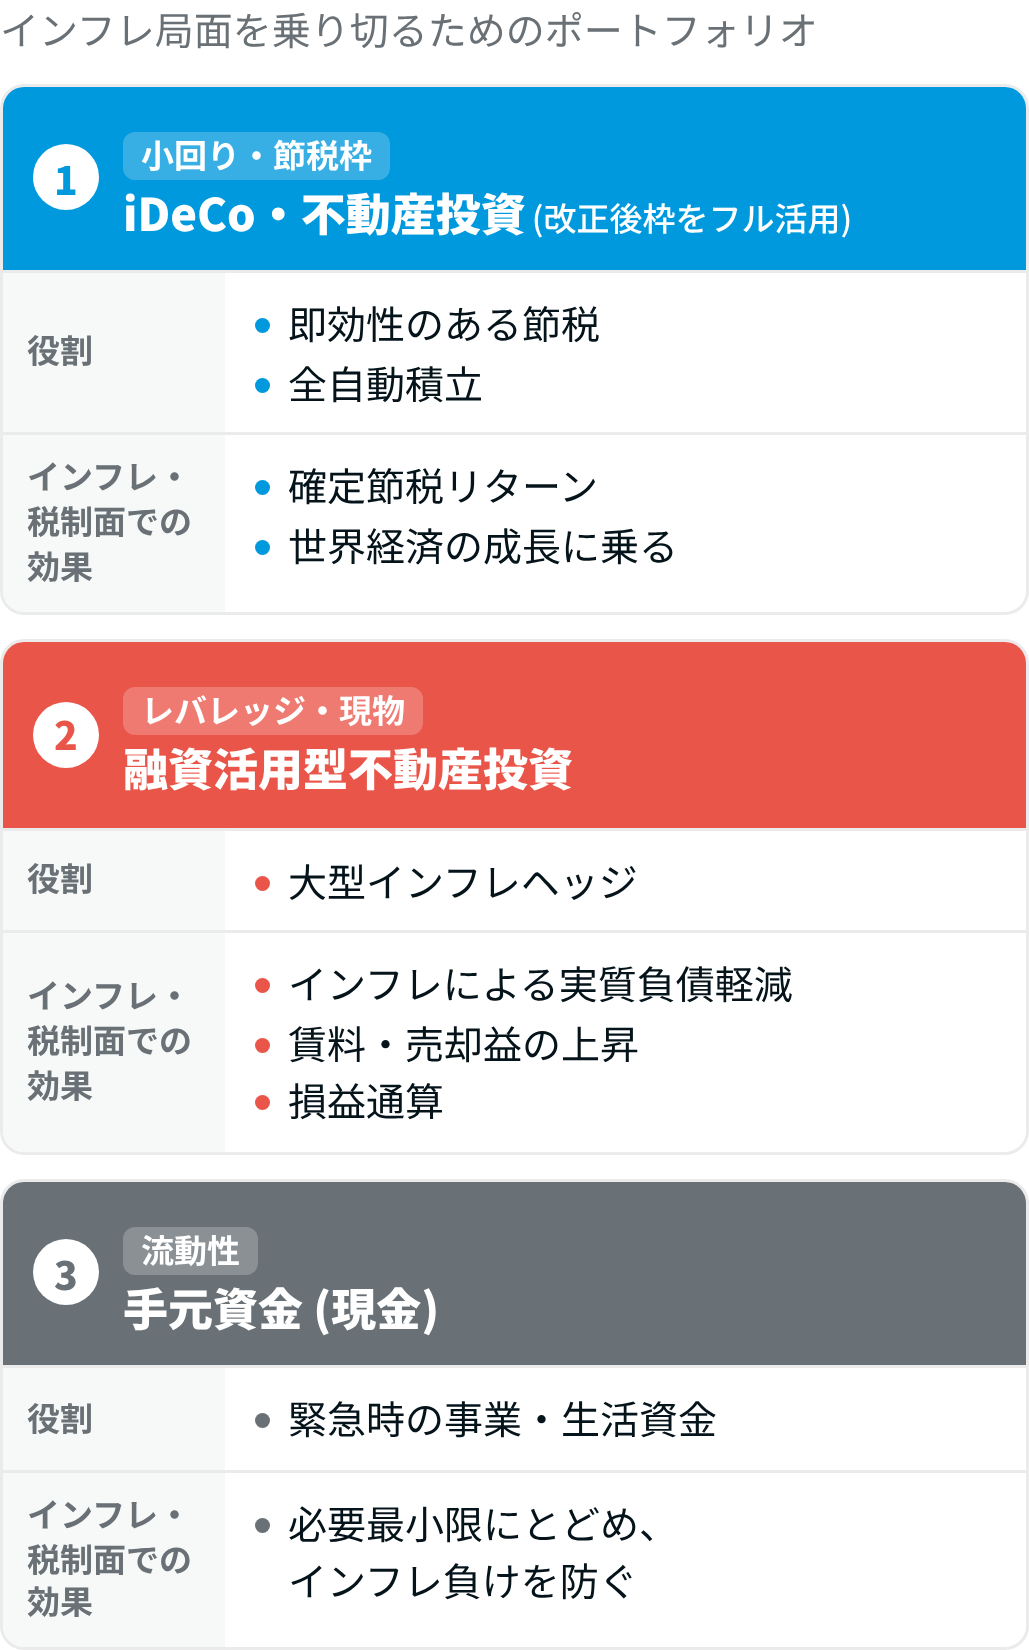
4. 目指すべき 「ハイブリッド・ポートフォリオ」 の全体像
インフレ局面を乗り切るため、 医師が構築すべきポートフォリオのバランスは以下の通りです。
まとめ : 制度改正の 「2026年12月」 を機に、 ポートフォリオの再構築を
iDeCoの制度改正は、 資産形成を見直す絶好のトリガーです。
まずは新しく広がったiDeCoの非課税・節税枠を最大まで使い切る手続きを進めつつ、 ご自身の社会的信用をバックボーンとして 「融資を活用した不動産投資」 へ一歩を踏み出してみてください。
「節税 (iDeCo) 」 × 「インフレヘッジ&レバレッジ (不動産) 」 のハイブリッド戦略は、 インフレ時代において高所得である医師の資産を、 効率的かつ堅牢に守り育てる有力な選択肢となります。
「資産形成や節税対策を自分1人で行うのは不安」 「お勧めの方法で伴走してほしい」 という先生もご安心下さい。 様々なご要望のご利用も歓迎しています。
「自分の運用の場合はどれくらいの資産形成が可能なのか?」 を考えてみることをお勧めします。
プロフィール


編集・作図:編集部、 監修:所属専門医師。各領域の第一線の専門医が複数在籍。最新トピックに関する独自記事を配信中。

編集・作図:編集部、 監修:所属専門医師。各領域の第一線の専門医が複数在籍。最新トピックに関する独自記事を配信中。