
ポスト
ポスト


HOKUTO通信
2ヶ月前
ふるさと納税「9月で改悪」は本当か 2026年10月改正を徹底解説
※写真はイメージです
牛タン、 鮭・サーモン、 ワイン、 おせち——これらがふるさと納税の返礼品一覧から消えるかもしれません。 大手仲介サイトのふるさとチョイスは、 2026年10月1日の制度変更にともなって掲載が終了する可能性があるお礼の品として18のカテゴリを挙げ、 2026年9月30日までに内容を確認するよう案内しています。 何が変わり、 何は変わらないのか。 9月末までに医師が押さえておくべき点を整理します。
※この記事はAIが作成しました
まず結論——10月に変わるのは返礼品の選択肢
ふるさとチョイスの案内はあくまで同サイトの見通しであり、 総務省が 「この品目はなくなる」 というリストを公表しているわけではありません。
先に結論です。 10月1日以降に変わるのは返礼品のラインナップと、 寄附額に対する返礼品の実質的な価値 (還元率) であって、 控除の計算式そのものではありません。
国税庁によると、 自己負担額2,000円という前提も、 住民税の基本分が 「 (寄附額-2,000円) ×10%」 で計算されることも変わりません。 今回の改正は返礼品基準と経費の基準を対象としており、 これらの計算式には手が入っていません。 所得税分・住民税特例分も同様です。 つまり 「制度の器」 は変わらず、 変わるのは 「器に何が乗るか」 です。
したがって今回の変更は、 単純な 「改悪=損」 ではありません。 選べる品目が減り、 同じ寄附額で戻ってくる返礼品の価値が下がりやすくなる、 という変化として捉えるのが正確です。
地場産品基準はこう厳しくなる
そもそもなぜ10月1日なのか。 ふるさと納税の指定は毎年10月1日から1年間の期間を単位として行われており、 新しい基準は次の指定期間から適用されるためです。
1 : 付加価値基準—— 「区域内でひと手間」 では通らなくなる
2025年6月24日付の総務省告示第220号は、 地場産品基準のうち、 区域内での製造・加工等を理由に地場産品と認める類型について 「区域内において製造等を行うことにより当該返礼品等の価値の過半が生じている」 ことを求めました。
区域内で生産された産品そのものなど、 他の類型はこの要件の対象ではありません。 あわせて公表された概要資料では、 製造者が 「価値の過半が区域内で生じたこと」 を証明したうえで、 自治体が返礼品の提供開始日までに証明事項を一覧で公表する運用が示されています。
Q&A (令和8年4月1日付け総税市第33号・別紙2) では、 その工程によって 「価値の過半」 が生じているかどうかは、 完成した返礼品の重量や付加価値のうち半分を一定程度以上上回る割合がその工程によるものであるか等で判断し、 その旨と区域内で行われた工程の詳細をポータルサイト上等に明記すること、 と整理されています。 なお、 付加価値割合の算出方法について、 総務省は概要資料で価格に基づく算出を原則とする旨を示しています。
なお、 この類型には、 工程が食肉の熟成または玄米の精白である場合は、 その自治体が属する都道府県の区域内で生産されたものを原材料とするものに限る、 というただし書きが付いています。 熟成肉や精米を選ぶ場合は、 市町村の区域内ではなく都道府県の区域内という単位で見る必要があります。
この付加価値に関する改正は、 告示の附則により2026年10月1日以後に開始する期間に係る指定から適用されます。
要するに、 「区域外で作られたものを、 区域内でひと手間加えただけ」 の返礼品は、 付加価値の過半という条件をクリアしにくくなります。
2 : 広報目的基準——家電・時計・家具が返礼品でいられた根拠に条件が付く
見落とされがちですが、 今回の改正でもう一つ大きいのが広報目的基準です。
家電、 時計、 家具、 寝具、 ファッション、 釣り具といった品のうち、 区域外で製造されているものは付加価値基準では通りません。 それでも返礼品として並んでいたのは、 自治体が広報の目的で扱う独自グッズという位置づけ、 すなわち広報目的基準によるものとみられます。
なお、 一般に流通している物品やパッケージに単に自治体等のロゴをプリントしただけのものは、 この広報目的の独自グッズとして認める基準には当たらない、 という整理は従来から示されています。
告示第220号により、 この基準には次の要件が加わりました。
- 調達・配布の実績 : 指定対象期間の初日の属する年の前年10月1日からその翌年の9月30日まで (2026年10月開始の期間であれば2025年10月1日~2026年9月30日) の間に、 その自治体が広報の目的で自ら調達し、 配布または販売を行った実績があること
- 広報計画 : 指定対象期間において、 その自治体が広報の目的で自ら調達し、 配布または販売を行う計画を定めていること
- 数量の上限 : 指定対象期間に返礼品として提供する数量が、 上記の配布または販売を行った数量を超えないこと
返礼品として出すより先に、 自治体自身が広報物として実際に配っていた実績が要る、 という建て付けです。 しかも返礼品に回せる数量はその実績数量が天井になります。 家電や時計をカタログのように並べる運用は、 この3要件を通すのが難しくなります。
影響を受ける可能性があるとされる18カテゴリ
ふるさとチョイスが、 掲載が終了する可能性があるお礼の品として挙げているのが、 以下の18カテゴリです。
※表はタップ、 ピンチアウトで拡大できます
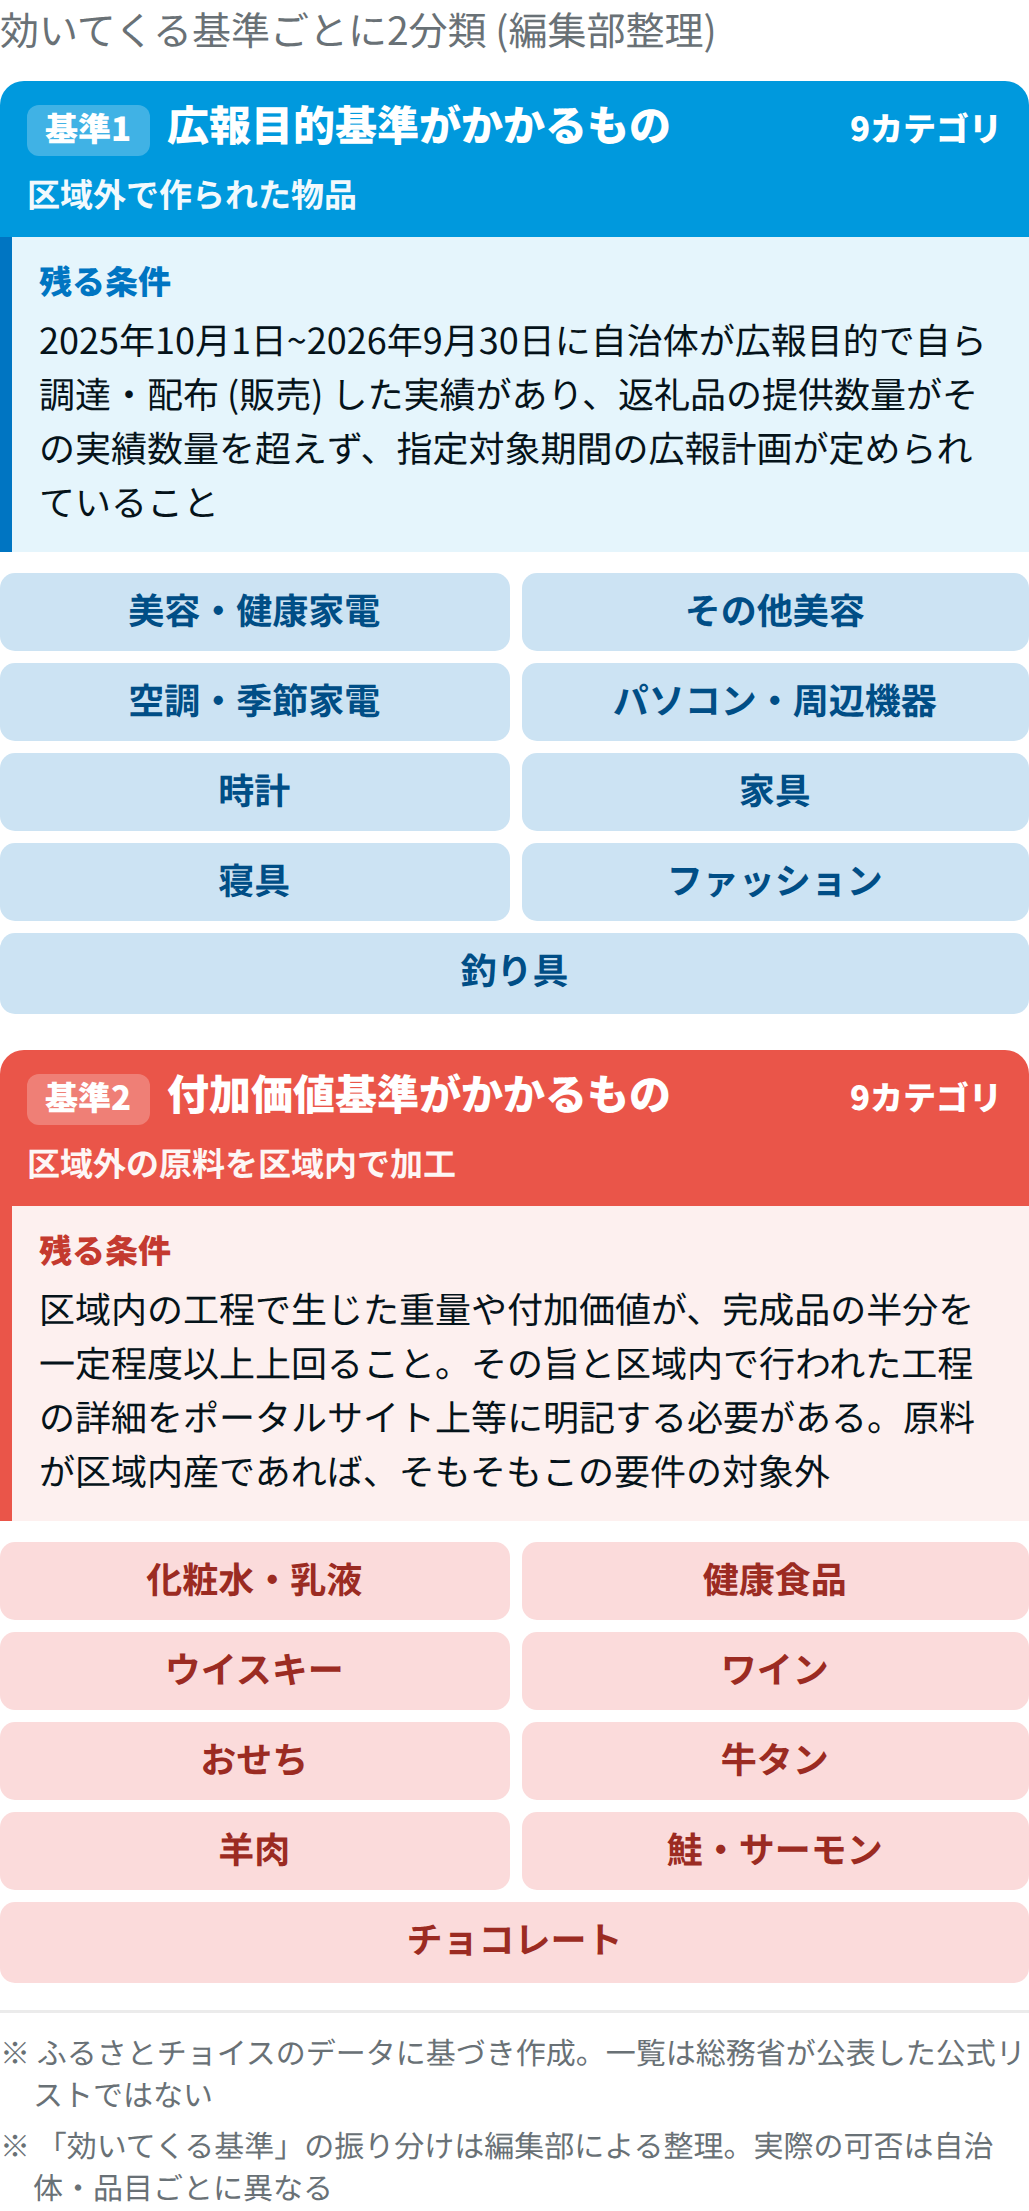
ここまで見てきたとおり、 効いてくる基準は一つではありません。 区域外製造の物品に効くのは広報目的基準、 区域外の原料を区域内で加工する食品等に効くのは付加価値基準で、 残るための条件がまったく違います。
ここで強調しておきたいのは、 牛タンが一律に消えるわけではないということです。 同じ 「牛タン」 でも、 区域内で育てた牛を使っていれば区域内で生産されたものとして地場産品基準を満たしますし、 区域外の原料であっても区域内の工程で生じた付加価値が過半を占めることを証明できれば残ります。 消える可能性があるのは、 区域外から仕入れた原料を区域内で単に切断・パック詰めしただけ、 といった構成の品です。
Q&Aは 「区域外から調達したブロック肉を、 区域内で単なる切断・パック詰めした精肉」 を認められない例として挙げる一方、 「区域外で生産された豚肉を、 区域内で切断・調理・袋詰めしている豚肉加工品」 は認められる例としており、 どこまで手を加えているかで結論が分かれます。 鮭・サーモンもワインもチョコレートも同じ考え方です。
自治体の手取りが増える=実質還元率は下がりやすい
同じタイミングで、 経費のルールも変わります。 地方税法の改正 (令和8年法律第2号) により、 寄附金のうち自治体が活用できる財源 (寄附金活用可能額) の割合を60%以上とする基準が新たに設けられます。 あわせて総務省告示の改正 (令和8年総務省告示第145号) により、 現行の 「募集費用の総額を寄附額の5割以下とする」 基準は削除されます。 適用は令和8年指定から段階的とされ、 2026年10月開始の指定期間は52.5%、 以降1年ごとに55.0%、 57.5%と上がり、 2029年10月開始の指定期間から60.0%となります。
自治体が手元に残す割合が上がるということは、 返礼品・送料・仲介手数料に回せる原資が減るということです。 返礼品の内容量が減ったり、 同じ品でも必要な寄附額が上がったりする動きは出やすくなるでしょう。
調達価格についても運用が明確化されました。 運用通知 (2026年6月26日付け総税市第71号) によれば、 調達費用は地方団体が現に支出した額 (消費税込) で捉えたうえで、 合理的な理由なく一般消費者に対して販売する際の通常の価格よりも高額である場合には、 付加価値基準の適合性に疑義が生じ得る、 とされています。 また告示により、 募集費用を一の者に100万円以上支払った場合には、 その氏名・名称、 住所、 支払額、 支払目的を記載した一覧表を、 指定対象期間の初日の前日までに公表することが求められます。
なお、 2025年10月以降、 寄附に伴ってポイント等を付与するポータルサイトを通じた募集は、 自治体に認められなくなりました。 還元の圧縮は今回が初めてではない、 ということです。
2027年寄附分からの193万円上限——大多数の医師には関係がない
もう一つ話題になっているのが、 特例控除額の上限です。 2025年12月に公表された令和8年度地方税制改正 (案) では、 特例控除額について193万円 (給与収入1億円相当) を上限として新たに設定すると示されました。 資料の注記では 「438万円を寄附した場合の特例控除額。 寄附額に上限はない。 (特例控除額の上限を超えた場合であっても、 基本分の控除の適用あり) 」 「令和9年寄附分から適用」 とされています。 つまり適用は2027年の寄附分からです。
ここは誤解が広がりやすいところなので補足します。 438万円は 「控除される額」 ではなく、 特例控除額が193万円に達する寄附額です。 控除額が438万円になるわけではありません。
2025年12月26日に閣議決定された大綱では、 特例控除額の控除限度額を、 個人住民税所得割額の2割と次の金額とのいずれか低い金額とする、 とされています。 次の金額とは、 道府県民税77万2千円 (指定都市38万6千円)、 市町村民税115万8千円 (指定都市154万4千円) です (令和9年寄附分=令和10年度分の個人住民税から適用)。
目安が給与収入1億円相当である以上、 この上限に実際に当たる方はごく限られます。 勤務医・開業医を問わず、 大多数の読者にとっては実務上の影響がない改正と考えてよいでしょう。
医師が押さえておきたい3点
1. 副収入で控除上限額は年ごとに動く
非常勤・スポットのバイト代、 講演料、 原稿料などがある場合、 控除上限額はその年の所得で決まります。 年の前半に見込みが固まらないうちに大口の寄附をすると、 上限を超えて自己負担が膨らむことがあります。
2. 確定申告をする年はワンストップ特例が無効になる
勤務先が1か所のみの方は、 給与以外の所得 (退職所得を除く。 講演料・原稿料のほか、 不動産所得や雑所得なども含めた合計) が20万円を超える年、 非常勤先など年末調整されない給与がある方はその給与収入と給与以外の所得の合計が20万円を超える年に確定申告が必要です。 ほかに、 給与の年間収入金額が2,000万円を超える年は申告が必要です。 また、 申告義務ではありませんが、 医療費控除を受ける年や住宅ローン控除の初年度など、 ご自身の判断で確定申告をする年も、 同じくワンストップ特例は無効になります。 非常勤先が複数ある医師は該当しやすい点に注意してください。 国税庁の案内では、 確定申告を行う場合はワンストップ特例の申請が無効となるため、 申請済みの分も含めて全件を確定申告書に記載して寄附金控除額を計算する必要があるとされています。 総務省のふるさと納税ポータルサイトの案内にあるとおり、 ワンストップ特例には寄附先が5団体以内という要件もあります。
3. 特例分には天井がある
住民税の特例分は、 調整控除後の住民税所得割額の20%が上限です。 上限額の試算は、 この天井を前提に行われています。
9月中に動くべきケース/急ぐ必要がないケース
動いたほうがよいケースは、 上の18カテゴリに含まれる返礼品を毎年決まって選んでいる場合です。 同じ自治体・同じ品が10月以降も残るとは限りません。 ふるさとチョイスは2026年9月30日までの確認を勧めており、 9月末が近づくとアクセスが集中し、 決済手続きに時間がかかることがあるとも案内しています。 駆け込むなら数日の余裕をみておきたいところです。
急ぐ必要が比較的小さいケースは、 米・肉・果物など区域内で生産された一次産品を中心に選んでいる場合です。 生産地が区域内であれば地場産品基準を満たすため、 付加価値の過半という要件の対象にはならず、 掲載終了の可能性は相対的に低いといえます。 ただし経費ルールの変更は全返礼品に共通するため、 内容量や必要寄附額が見直される可能性は他の品と変わりません。 また、 193万円上限を理由に今年前倒しで寄附する必要は、 ほとんどの方にありません。
まとめ
2026年10月1日の変更は、 控除の仕組みを削るものではなく、 返礼品の中身を 「その地域で価値が生まれたもの」 に寄せ、 自治体の取り分を増やす方向の見直しです。 結果として選択肢は絞られ、 実質的な還元率は下がりやすくなります。
今年いつもの返礼品を選ぶつもりなら、 9月中に一度カートを確認しておく。 それ以外の方は、 年末に向けて所得の見込みが固まってから落ち着いて判断する。 今回の改正への向き合い方としては、 それで十分ではないでしょうか。
本記事は2026年9月時点で公表されている資料に基づく一般的な解説です。 控除上限額や確定申告の要否は収入の状況によって異なるため、 個別の判断は税理士や所轄の税務署にご確認ください。
出典
制度改正の公式ページ
総務省 ふるさと納税ポータルサイト 「ふるさと納税トピックス一覧」 (告示・通知の一覧)
地場産品基準の厳格化 (2026年10月1日~)
1) 総務省告示第220号 (平成31年総務省告示第179号の一部改正) 総務大臣・2025年6月24日
2) ふるさと納税の指定基準の改正等について (概要) 総務省自治税務局市町村税課・2025年6月24日
3) ふるさと納税に係る指定制度の運用について (総税市第71号) 2026年6月26日 (運用通知の現行版。 改正前は2025年6月24日付け総税市第74号)
4) 同 Q&Aについて (総税市第33号) 2026年4月1日 (Q&Aの現行版。 2026年10月1日以降適用分は別紙2。 改正前は2025年6月24日付け総税市第73号)
5) 平成31年総務省告示第179号 (令和8年10月1日適用・統合版) 総務省 (条番号繰り下がり後の条文。 地場産品基準=第6条)
経費ルール強化 (2026年10月1日~)
6) 令和8年総務省告示第145号 総務大臣・2026年3月31日公布 (平成31年総務省告示第179号の一部改正。 募集に要する費用の額の算定等を規定。 60%基準そのものの根拠は地方税法第37条の2第2項第2号イ)
7) ふるさと納税について (指定基準に係る告示改正) 総務省自治税務局市町村税課・2026年3月24日
8) 令和8年度地方税制改正 (案) について 総務省・2025年12月
特例控除額の193万円上限 (2027年寄附分~)
※193万円・438万円・給与収入1億円相当の出典は 「8. 令和8年度地方税制改正 (案) について」 (経費ルール強化欄に掲載)。
9) 令和8年度税制改正の大綱 (閣議決定) 2025年12月26日
10) 令和8年度与党税制改正大綱 2025年12月19日
ポイント付与の終了 (2025年10月実施済み)
11) ふるさと納税に係る指定制度の運用についてのQ&Aについて (総税市第65号) 2024年6月28日
控除の仕組み (今回変わらない部分)
12) 国税庁 タックスアンサー No.1155 ふるさと納税 (寄附金控除)
13) 東京国税局 「ふるさと納税ワンストップ特例」 の申請書を提出された方
14) 板橋区 寄附金税額控除について
15) 総務省 ふるさと納税ポータルサイト 税金の控除について
16) 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人
二次資料 (仲介サイト・主体明示で使用)
17) ふるさとチョイス 「【重要】2026年10月の制度変更に伴うお礼の品への影響と再確認のお願い」 (18カテゴリの一覧、 および 「3.『広報目的基準』の明確化」 )



編集・作図:編集部、 監修:所属専門医師。各領域の第一線の専門医が複数在籍。最新トピックに関する独自記事を配信中。

編集・作図:編集部、 監修:所属専門医師。各領域の第一線の専門医が複数在籍。最新トピックに関する独自記事を配信中。